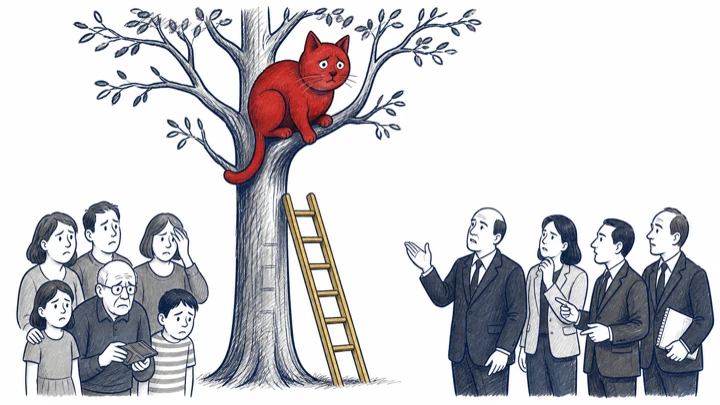
Kedinin pençeleri ağaca tutunup yükselmeyi kolaylaştırır; başı önde inmeye çalıştığında ise pençelerinin kıvrımı tutunmasını zorlaştırır. Yükseklik ve korku da eklenince güvenli bir iniş yolu bulması zaman alabilir; bazen yardıma ihtiyaç duyar.1 Çizimdeki kısa merdiven, bu yardımı sağlayacak aracın soruna uygun olması gerektiğini hatırlatıyor.
Enflasyonda bunu bir enerji şoku üzerinden görebiliriz. Akaryakıt ve elektrik pahalandığında nakliye ve üretim maliyetleri yükselir. Firmalar fiyatlarını buna göre ayarlarken çalışanlar da satın alma güçlerini koruyacak ücret artışları ister. Enerji fiyatlarındaki sıçrama dursa bile ücret ve fiyat sözleşmeleri farklı tarihlerde yenilenir; gelecek yılın planları da yaşanan enflasyonun etkisiyle hazırlanır. Böylece ilk şokun etkisi yeni kararlara taşınır. Enflasyonun kalıcılığı (inflation persistence) bu yolla beslenir.
Bu yüzden yükselişi başlatan şokun sona ermesi, düşük enflasyona hemen dönüleceği anlamına gelmez. Müdahalenin gücü ve politikanın sürdürüleceğine duyulan güven, geri dönüşün süresini etkiler. Bu bağlantıyı kurmadan önce, gündelik hayatta sıkça karşılaştığımız bir soruyu ele alalım.
Fiyatlar artarken enflasyon nasıl düşer?#
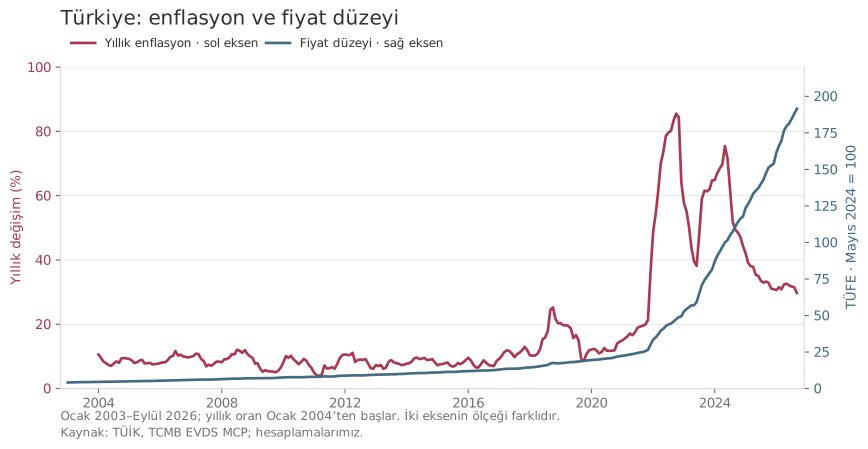
Markette ödediğiniz tutar artarken haberlerde enflasyonun düştüğünü duyuyorsunuz. Bunu anlamak için enflasyon oranı (inflation rate) ile fiyat düzeyini (price level) ayıralım. Yıllık oran %60’tan %30’a indiğinde genel fiyat düzeyi bir yıl öncesine göre hâlâ %30 daha yüksektir. Yavaşlayan, yıllık artış hızıdır. Bu yavaşlamaya dezenflasyon (disinflation), genel fiyat düzeyinin düşmesine ise deflasyon (deflation) diyoruz.
Türkiye’de bu ayrımı rakamlarla görebiliyoruz. Tüketici Fiyat Endeksi’nden (TÜFE; Consumer Price Index, CPI) hesaplanan yıllık enflasyon Mayıs 2024’te %75,45’ten Eylül 2026’da %29,73’e geriledi. Aynı iki tarih arasında fiyat düzeyi %91,44 arttı. Mayıs 2024’ü 100 kabul ettiğimiz endeks, Eylül 2026’da 191,44’e ulaştı. Yıllık artış hızı yavaşlarken geçmiş zamlar fiyat düzeyinde kalmaya devam etti.2
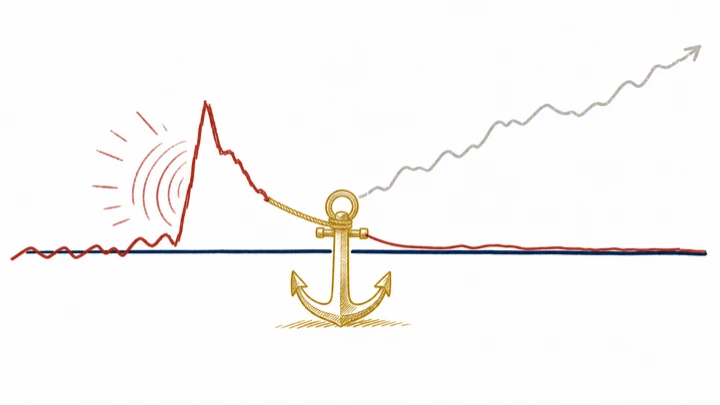
Kediyi güvenle yere indirmek, ekonomide düşük ve öngörülebilir enflasyona dönmek demek. Fiyat istikrarı (price stability), insanların aylık bütçelerinden uzun vadeli yatırımlarına kadar daha güvenle plan yapabilmesini sağlar. Düşük ve pozitif bir enflasyon hedefine (inflation target) ulaşıldığında fiyatlar da sınırlı ve öngörülebilir bir hızda artar.
Türkiye’de ilk düşüş neden yetmedi?#
Türkiye’nin yakın geçmişinde iki belirgin enflasyon dalgası var. Yıllık TÜFE enflasyonu Ocak 2021’de %14,97’den Ekim 2022’de %85,51’e çıktı. Sonraki sekiz ayda %38,21’e geriledi; ardından yeniden yükselerek Mayıs 2024’te %75,45’e ulaştı. Eylül 2026’da ikinci zirvenin üzerinden 28 ay geçmişti ve enflasyon hâlâ %29,73’tü.3
Bizim kedi birkaç dal aşağı inmiş, fakat yere ulaşmadan yeniden yukarı tırmanmıştı. İlk düşüşü başlatmak kadar onu sürdürebilmek de önemli. Kur geçişkenliği (exchange-rate pass-through), vergi ve yönetilen fiyat (administered price) ayarlamaları, iç talep ve enerji maliyetleri fiyatları etkiliyor. Sözleşmelerin ve beklentilerin bu değişimlere nasıl uyum sağladığı da inişin seyrini belirliyor.
İlk düşüşün bir kısmı, yıllık oranın hesabından da gelebilir. On iki ay önceki büyük bir fiyat artışı hesaplamadan çıktığında, fiyatlar artmaya devam ederken yıllık enflasyon gerileyebilir. Baz etkisi (base effect) dediğimiz bu aritmetik katkının yanında, firmaların yeni fiyat kararlarına da bakmak gerekir. Aylık artışların yavaşlaması ve beklentilerin hedefe yaklaşması, düşüşün kalıcılaşmasını destekler.
Bu güçlük Türkiye’ye özgü mü? Pandemi sonrasındaki uluslararası deneyim, inişin bazı aşamalarının hızlı, bazılarının ise daha yavaş olabildiğini gösteriyor.
ABD ve Avrupa: ilk düşüş ve sonrası#
Pandemi sonrasında üretim ve tedarik sorunları ile enerji şoku, ABD ve Avrupa’da da fiyatları hızla yükseltti. Bu baskılar hafifleyip talep ılımlılaşınca enflasyon gerilemeye başladı. Avrupa Merkez Bankası’ndan (ECB) Philip Lane ve ABD Merkez Bankası (Fed) Başkanı Jerome Powell’ın 2024 değerlendirmeleri, bu toparlanmada arz koşullarıyla birlikte uzun vadeli beklentilerin istikrarını vurguluyor.45
2021–2025 dönemine baktığımızda, 2022 zirvesinden %3 veya altına ilk iniş ABD ve euro bölgesinde 12 ay, Birleşik Krallık’ta 18 ay sürdü.6
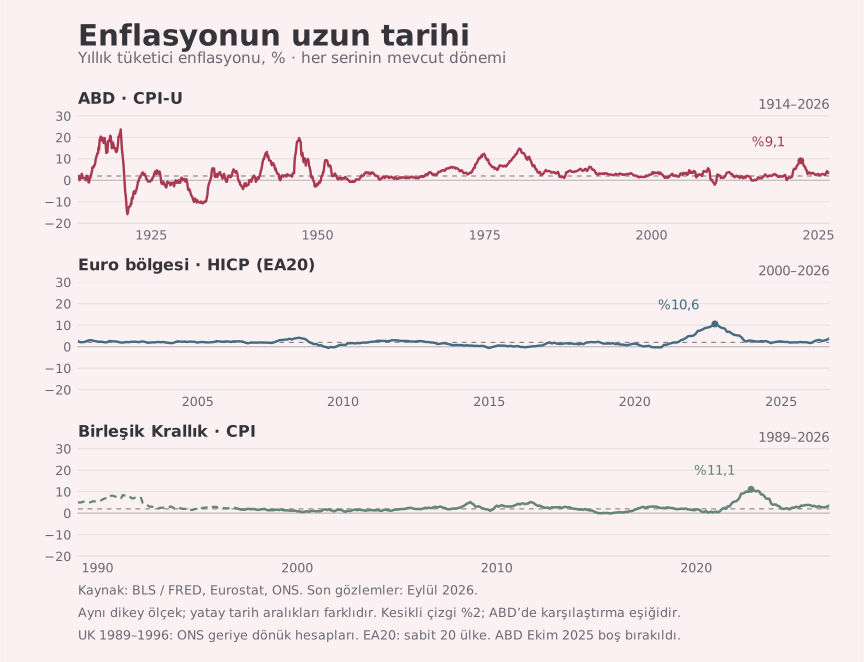
| Ekonomi ve ölçü | 2022 zirvesi | İlk %3 veya altı | İlk %2 veya altı |
|---|---|---|---|
| ABD, CPI | Haziran: %9,1 | Haziran 2023: %3,0 · 12 ay | 2025 sonuna kadar gözlenmedi |
| Euro bölgesi, HICP | Ekim: %10,6 | Ekim 2023: %2,9 · 12 ay | Eylül 2024: %1,7 · 23 ay |
| Birleşik Krallık, CPI | Ekim: %11,1 | Nisan 2024: %2,3 · 18 ay | Mayıs 2024: %2,0 · 19 ay |
Toplam oranın gerisinde fiyatlar farklı hızlarda artmaya devam ediyordu. Birleşik Krallık’ta toplam, yani manşet enflasyon (headline inflation) Mayıs 2024’te %2’ye inerken hizmet enflasyonu (services inflation) %5,7’ydi. Euro bölgesinde Eylül 2024’te manşet oran %1,7, hizmetlerdeki artış %3,9’du. ABD’de Haziran 2023’te toplam oran %3’e düşmüşken barınma bileşeninin yıllık artışı %7,8 düzeyindeydi.7
Enerji ve mal fiyatlarındaki rahatlama toplam oranı hızla aşağı çekebilir. Bir lokantanın giderlerinde ise enerjiyle birlikte kira ve ücretler de vardır; bunlara ilişkin sözleşmeler farklı tarihlerde yenilenir. Çalışanlar geçmiş satın alma gücü kayıplarını telafi etmeye çalışırken yeni ücretler de fiyat kararlarına yansır. Hizmetlerdeki uyumun zamana yayılmasının nedenlerinden biri budur.
Tarihsel deneyim bu zaman boyutunu daha da belirginleştiriyor. Ari ve çalışma arkadaşlarının 56 ülkedeki 111 enflasyon şokunu inceleyen araştırmasında, beş yıllık ölçüte göre çözülen 64 şokta ortalama süre 3,2 yıl. Burada çözüm, şoktan beş yıl sonraki enflasyonun şok öncesi oranı en fazla bir yüzde puan aşması olarak tanımlanıyor.8
Bu sürenin ekonomiye maliyeti de değişebiliyor. ABD’de Volcker döneminde CPI enflasyonu Mart 1980’de %14,8’den Aralık 1982’de %3,8’e gerilerken 33 ay geçti. Sürece resesyonlar (recessions) ve 1982 sonunda %10,8’e ulaşan işsizlik eşlik etti.9 Yakın dönemde arz koşullarının toparlanması ise düşüşü kolaylaştırdı. Bu farkı anlamak için, geçmiş enflasyonun bugünkü ücret ve fiyat kararlarında nasıl yaşamaya devam ettiğine bakalım.
Beklentiler düşüşün maliyetini nasıl etkiler?#
Bir firma fiyat belirlerken ödeyeceği ücretleri, girdi maliyetlerini ve beklediği talebi hesaba katar. Çalışan da ücret talebini önümüzdeki yıl beklediği fiyat artışlarına göre belirler. Bu kararlar farklı tarihlerde yenilendiği için yüksek enflasyonun etkisi sözleşmeler aracılığıyla sonraki dönemlere taşınır. Enflasyon ataleti (inflation inertia) dediğimiz sürecin önemli bir kaynağı budur.
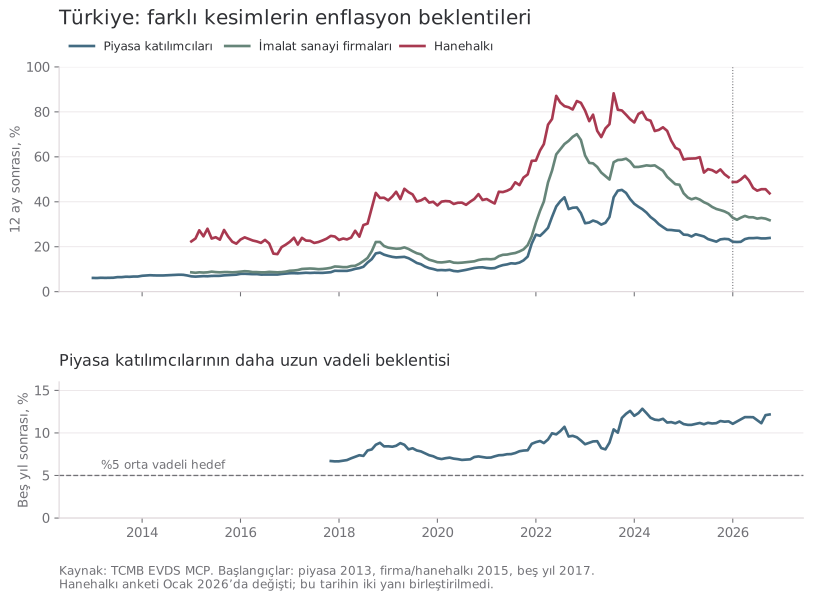
Aynı ülkede yaşayan herkes geleceği aynı biçimde görmüyor. Türkiye’de Ekim 2026’da 12 ay sonrası enflasyon beklentileri (inflation expectations) piyasa katılımcılarında %23,89, imalat sanayi firmalarında %31,80, hanehalkında %43,75 düzeyindeydi.10 Her grubun alışveriş deneyimi, karşılaştığı maliyetler ve izlediği bilgi kaynakları farklı olabilir. Bu farklılıklar, merkez bankasının açıkladığı hedefin günlük kararlara yerleşmesini de etkiler.
Peki, yüksek beklentiler enflasyonu düşürmeyi neden zorlaştırıyor? Bu bağlantıyı, beklentilerle genişletilmiş Phillips eğrisi (expectations-augmented Phillips curve) ile yazalım:
\[ \pi_t=\pi_t^e+\alpha x_t+\varepsilon_t,\qquad \alpha>0. \tag{1} \]
Denklem, enflasyonu (\(\pi_t\)) üç unsura bağlıyor: fiyat ve ücret kararlarına yön veren beklentiler (\(\pi_t^e\)), çıktı açığı (\(x_t\)) ve maliyet/arz şokları (\(\varepsilon_t\)). Çıktı açığı (output gap), üretimin potansiyel üretimden (potential output) yüzde olarak farkıdır. \(\alpha\) ise enflasyonun bu açığa ne kadar duyarlı olduğunu gösterir.
Şimdi aynı denklemi, enflasyonu bu dönemde \(\pi^\star\) hedefine indirmek için gereken çıktı açığı açısından düzenleyelim:
\[ x_t=\frac{\pi^\star-\pi_t^e-\varepsilon_t}{\alpha}. \tag{2} \]
Yeni şokun olmadığı bu varsayımsal örnekte beklenti, hedefin iki yüzde puan (percentage points) üzerinde olsun. \(\alpha=0{,}5\) ise gereken çıktı açığı −%4’tür: üretim potansiyelin %4 altında kalır. Enflasyon talebe daha az duyarlıysa, yani Phillips eğrisi daha yatıksa, maliyet büyür. \(\alpha=0{,}25\) olduğunda aynı farkı kapatmak, üretimin potansiyelin %8 altında kalmasını gerektirir.
Fiyat ve ücret kararları yüksek enflasyon beklentisiyle alınıyorsa, hedefe hemen ulaşmak daha fazla talep daralması gerektirir. Beklentiler hedefe yaklaştığında ise aynı düşüş daha küçük bir üretim açığıyla sağlanabilir. Olumlu arz gelişmeleri de bu maliyeti hafifletir. Bu nedenle beklentilerin nasıl oluştuğu ve ne hızla değiştiği, enflasyonun izleyeceği yol açısından önemlidir.
Geçmiş enflasyonun hafızası#
Yıllarca yüksek enflasyonla yaşamış birinin gelecek yıl da yüksek zamlar beklemesi anlaşılır. Uyarlamalı beklentiler (adaptive expectations) yaklaşımı bu davranışı açıklar: insanlar tahminlerini geçmiş deneyimleriyle günceller. Merkez bankasının hedefine güven arttıkça, gelecek planlarında geçmiş zamların yanında açıklanan hedefe de daha fazla yer verebilirler.
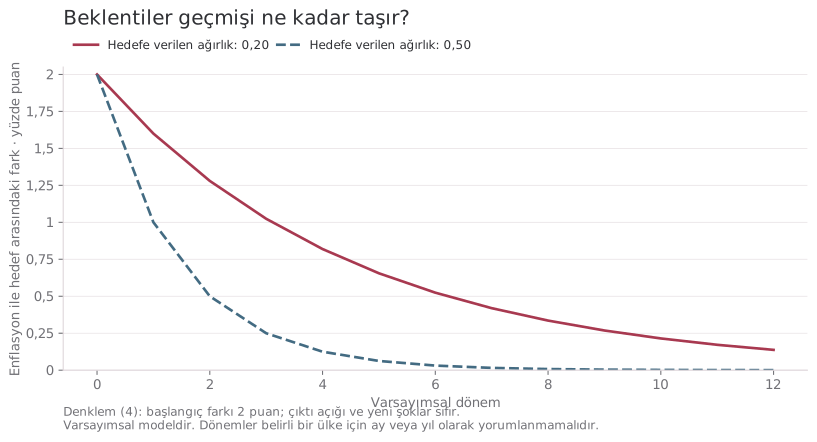
Bu davranışı basit bir kuralla gösterelim: beklenen enflasyon, hedefle geçmiş enflasyonun ağırlıklı ortalaması olsun.
\[ \pi_t^e=\omega\pi^\star+(1-\omega)\pi_{t-1},\qquad 0\leq\omega\leq1. \tag{3} \]
\(\omega\) hedefe, \(1-\omega\) geçmiş enflasyona verilen ağırlıktır. Bu basit beklenti kuralını Phillips eğrisine yerleştirince:
\[ \pi_t-\pi^\star=(1-\omega)(\pi_{t-1}-\pi^\star)+\alpha x_t+\varepsilon_t. \tag{4} \]
Çıktı açığı ve yeni şoklar sıfırsa, enflasyon ile hedef arasındaki fark her dönemde \(1-\omega\) ile çarpılır. Başlangıçta iki yüzde puanlık fark olduğunu düşünelim. Hedefe verilen ağırlık 0,2 iken dört dönem sonra yaklaşık 0,82 puan, ağırlık 0,5 iken 0,125 puan kalır. Başlangıç aynı olsa da hedefe daha fazla ağırlık verildiğinde fark daha hızlı kapanır.11
Beklentilerin çıpalanması (anchoring of inflation expectations), uzun vadeli beklentilerin hedefe yakın kalmasıdır. Geçici bir enerji şoku gelecek yılın tahminini yükseltirken beş yıl sonrasına ilişkin beklenti istikrarlı kalabilir. Türkiye’de Ekim 2026 itibarıyla beş yıl sonrası enflasyon beklentisi %12,17, orta vadeli hedef ise %5 idi.12 Bu mesafenin kapanması için hedefin insanlara inandırıcı gelmesi gerekir.
Hedef neden inandırıcı olsun?#
Bir çalışan veya firma sahibi, merkez bankasının hedefine neden güvensin? İnsanlar verilen sözlerle alınan kararların birbirini tutup tutmadığına bakar. Güvenilirlik (credibility), bankanın hedefine ulaşacağına ve gerekli politikayı sürdüreceğine duyulan inançtır. İtibar (reputation) ise tutarlı kararlar ve sonuçlarla zaman içinde birikir. Geçmişte verilen sözlerin tutulması, yeni açıklamaların da daha fazla ağırlık taşımasını sağlar.
Merkez bankası iletişimi (central bank communication), alınan kararların gerekçesini açıklar. Banka hangi fiyat artışlarını geçici görüyor? Tahminini hangi verilere dayandırıyor? Koşullar değişirse nasıl davranacak? Bu sorulara anlaşılır yanıtlar verildiğinde, firmaların ve hanehalkının kendi bütçe planlarıyla para politikası arasında bağlantı kurması kolaylaşır.
Ehrmann, Georgarakos ve Kenny’nin altı euro bölgesi ülkesindeki tüketicilerle yürüttüğü bilgilendirme deneyleri, iletişimin güven üzerindeki etkisini gösteriyor: politika hedefini ve işleyişini açıklayan mesajlar, merkez bankasının fiyat istikrarını sağlayacağına ilişkin güvenilirlik algısını güçlendirebiliyor.13
Verilen sözlerin arkasında durabilmek için kurumsal güvence de gerekir. Merkez bankası bağımsızlığı (central bank independence), gerekli araçları kullanmayı ve politikayı sürdürmeyi destekler. Faiz kararlarının kısa vadeli siyasi baskılara göre değişeceği düşünülüyorsa, hedefin beklentilerde ağırlık kazanması zorlaşır. Açık bir görev ve hesap verebilirlik (accountability) ile birlikte bağımsızlık, politikanın devamlılığını güçlendirir.
Jácome ve Pienknagura’nın Latin Amerika’nın kurumsal tarihine ilişkin araştırması, daha yüksek merkez bankası bağımsızlığı ile daha düşük enflasyon arasında ilişki buluyor.14 Maliye politikasının desteği ve finansal dayanıklılık da sıkı para politikasının sürdürülmesini kolaylaştırır.
İtibar, anlaşılır iletişim ve politikanın devamlılığı, açıklanan hedefin ücret görüşmelerinde, fiyat kararlarında ve gelecek yılın bütçesinde daha fazla dikkate alınmasını sağlayabilir. Beklentiler daha hızlı uyum sağladıkça dezenflasyonun süresi veya üretim maliyeti de azalabilir.
Kediyi güvenle yere indirmek#
İlk şokun hafiflemesi inişi başlatabilir. Kalıcı fiyat istikrarı için sözleşmelerin, fiyatlama davranışının ve beklentilerin de uyum sağlaması gerekir. Türkiye’nin iki dalgası, birkaç dal aşağı inmekle yere ulaşmak arasındaki farkı gösteriyor.
Kediyi güvenle yere indirmek, onu alıştığı hayata döndürmektir. Ekonomide bunun karşılığı, yarını planlarken sürekli “Enflasyondan kendimi nasıl korurum?” diye düşünme ihtiyacının azalmasıdır. Düşük ve öngörülebilir fiyat artışları, insanların harcamalarını ve yatırımlarını daha güvenle planlamasına imkân verir. Doğru araçlar, tutarlı kararlar ve politikanın devamlılığı bu dönüşü destekler.
Veri ve yöntem#
Veriler 28 Ekim 2026 sürümüdür. Fiyat serileri Eylül 2026’ya, Türkiye beklentileri Ekim 2026’ya kadar uzanır; yakın dönem eşik tablosu 2021–2025’i kapsar. Tablodaki süreler zirveden ilgili eşiğe ilk inişe kadar geçen aylardır.
Türkiye TÜFE’si TCMB EVDS MCP üzerinden TP.GENENDEKS.T1 serisinden alındı. Yıllık enflasyon \(100(P_t/P_{t-12}-1)\) olarak hesaplandı; fiyat düzeyi Mayıs 2024=100’e bazlandı. Farklı sepet ve nüfus kapsamına sahip 1978–79 bazlı kentsel TÜFE arşivi (TP.FG.F01) ayrı gösterilir.15
Beklenti serileri: piyasa için TP.PKAUO.S01.E.U, firmalar için TP.ENFBEK.IYA12ENF, hanehalkı için TP.ENFBEK.HBA12ENF; beş yıl sonrası için TP.PKAUO.S01.G.U. Hanehalkı anketi Ocak 2026’da değiştiği için grafikte bu noktada çizgi kesilir.16
ABD CPI-U verileri BLS/FRED’den, euro bölgesi HICP verileri Eurostat’ın sabit EA20 serisinden, Birleşik Krallık CPI verileri ONS’den alındı. HICP, Uyumlaştırılmış Tüketici Fiyat Endeksi’dir (Harmonised Index of Consumer Prices). ABD grafiğindeki %2 karşılaştırma eşiğidir; Fed’in hedef ölçüsü Kişisel Tüketim Harcamaları Fiyat Endeksi’dir (Personal Consumption Expenditures Price Index, PCE). Birleşik Krallık’ın 1989–1996 verileri geriye dönük tahmindir. ABD’de eksik Ekim 2025 gözlemi grafikte boş bırakılmıştır.17
Denklemler açıklayıcı bir modeldir; ağırlıklar ve dönemler varsayımsaldır. Ham veriler, hesaplamalar ve kaynak notları araştırma paketinde korunur.
Teknik not: düşüşü zamana yaymanın maliyeti
Beklentiler tamamen geçmişe dönükse (backward-looking expectations), \(\pi_t^e=\pi_{t-1}\); şoklar sıfır ve \(\alpha\) sabitken:
\[ \sum_{t=1}^{T}x_t=\frac{\pi_T-\pi_0}{\alpha}. \tag{5} \]
Aynı başlangıç ve bitiş enflasyonu için süreyi uzatmak, bu modelde toplam net çıktı açığını dönemlere dağıtır. Toplam maliyeti hafifletebilen unsur, beklentilerin hedefe yaklaşması veya arz koşullarının düzelmesidir.
Kaynaklar#
Cats Protection, Why do cats get stuck up trees?, 4 Ocak 2024.↩︎
TCMB EVDS, TÜİK TÜFE
TP.GENENDEKS.T1. EVDS MCP üzerinden 28 Ekim 2026’da indirildi. Hesaplanmış aylık veri.↩︎TCMB EVDS, TÜİK TÜFE
TP.GENENDEKS.T1. EVDS MCP üzerinden 28 Ekim 2026’da indirildi. Hesaplanmış aylık veri.↩︎Philip R. Lane, The effectiveness and transmission of monetary policy in the euro area, ECB, 24 Ağustos 2024.↩︎
Jerome H. Powell, Review and Outlook, 23 Ağustos 2024. Dönemin politika değerlendirmesi; konuşmadaki o günün veri sürümü, sonradan revize edilmiş endekslerden farklılaşabilir.↩︎
Uzun dönem ABD serisi: BLS CPI-U, FRED üzerinden. Yakın dönem kaynakları: BLS, CPI Haziran 2022 bülteni; ONS, CPI yıllık oran, D7G7; Eurostat, HICP yıllık değişim veritabanı. ABD hedef ölçüsü: Federal Reserve, PCE inflation. Hesaplanmış karşılaştırma verisi. Uzun dönem grafiği için Eurostat, 2026 HICP veritabanı,
prc_hicp_minr,coicop18=TOTAL,geo=EA20,unit=RCH_Akullanıldı; veri seti değişikliği açıklaması. Önceki veri sürümüyle ortak 301 ayın 11’inde 0,1 yüzde puanlık fark var. Yakın dönem zirveleri ve tabloda verilen eşik tarihleri değişmiyor; sürümler birleştirilmedi.↩︎ONS, Consumer price inflation, UK: May 2024, Tablo 3; Eurostat, September 2024 final release, 17 Ekim 2024; BLS, June 2023 CPI release, Tablo A.↩︎
Anil Ari, Carlos Mulas-Granados, Victor Mylonas, Lev Ratnovski ve Wei Zhao, One Hundred Inflation Shocks: Seven Stylized Facts, International Journal of Central Banking, 22(1), Ocak 2026, s. 391–548; özellikle s. 395, 401–404 ve Tablo 1. Yazarlar bulgularını nedensel etkiler olarak yorumlamıyor.↩︎
BLS CPI-U endeksinden hesaplamalar; Federal Reserve History, The Great Inflation ve Volcker’s Announcement of Anti-Inflation Measures. İkinci yazıdaki enflasyon anlatısının ölçüsüyle burada hesaplanan CPI düzeyleri karıştırılmadı.↩︎
TCMB, Sektörel Enflasyon Beklentileri, Ekim 2026. Metin ve Tablo 1; EVDS serileriyle karşılaştırıldı.↩︎
IMF, Managing Expectations: Inflation and Monetary Policy, World Economic Outlook, Ekim 2023, bölüm 2; Catherine L. Mann, Inflation expectations, inflation persistence, and monetary policy strategy, 5 Eylül 2022. Bu yazıdaki (3)–(4) ve şekil, açıklama amaçlı kendi sade modelimizdir.↩︎
TCMB EVDS,
TP.PKAUO.S01.G.U; TCMB, Enflasyon Raporu 2026-III tanıtım konuşması, 13 Ağustos 2026, orta vadeli tahminler bölümü. %5 hedef, ara hedefler ve tahminler birbirinden ayrılmalı.↩︎Michael Ehrmann, Dimitris Georgarakos ve Geoff Kenny, Credibility gains from communicating with the public: evidence from the ECB’s new monetary policy strategy, ECB Working Paper 2785, Şubat 2023. Burada okunan sürüm çalışma tebliğidir; yayımlanmış sürüm, European Economic Review, 2025.↩︎
Luis I. Jácome ve Samuel Pienknagura, Central Bank Independence and Inflation in Latin America—Through the Lens of History, IMF Working Paper 22/186, 2022.↩︎
TCMB EVDS,
TP.FG.F01, 1978–79=100 bazlı kentsel TÜFE; EVDS MCP üzerinden alınan arşiv verisi. Kapsam için TCMB, Çekirdek Enflasyon, Mayıs 2001, basılı s. 3–4 (PDF s. 11–12). Eski bazın dayandığı anket, nüfusu 10.000’in üzerindeki kentsel yerleşimleri kapsıyor; buradaki oranlar güncel sepetle yeniden hesaplanmış tarihsel enflasyon tahminleri değil.↩︎TCMB, Sektörel Enflasyon Beklentilerine İlişkin Uygulama Değişiklikleri, 2026 yılı değişiklikleri.↩︎
Uzun dönem ABD serisi: BLS CPI-U, FRED üzerinden. Yakın dönem kaynakları: BLS, CPI Haziran 2022 bülteni; ONS, CPI yıllık oran, D7G7; Eurostat, HICP yıllık değişim veritabanı. ABD hedef ölçüsü: Federal Reserve, PCE inflation. Hesaplanmış karşılaştırma verisi. Uzun dönem grafiği için Eurostat, 2026 HICP veritabanı,
prc_hicp_minr,coicop18=TOTAL,geo=EA20,unit=RCH_Akullanıldı; veri seti değişikliği açıklaması. Önceki veri sürümüyle ortak 301 ayın 11’inde 0,1 yüzde puanlık fark var. Yakın dönem zirveleri ve tabloda verilen eşik tarihleri değişmiyor; sürümler birleştirilmedi.↩︎